Tether und Circle haben ihre Bestände an US-Staatsanleihen und Repurchase Agreements über fünf Jahre um rund 200 Milliarden US-Dollar erhöht. Laut der Berichterstattung von CryptoSlate entspricht das mehr als 40 Prozent des Rückgangs von Chinas Treasury-Beständen im selben Zeitraum – ein wachsender Einfluss von Stablecoin-Emittenten auf den US-Anleihemarkt.
Stablecoin-Reserven wachsen deutlich
Die Zahlen gehen auf Forschende der Federal Reserve Bank of San Francisco zurück. Demnach haben sich die Treasury-Bestände der Emittenten in fünf Jahren mehr als verzehnfacht, während Chinas Position seit ihrem Höchststand Ende 2013 schrumpfte und bis Mitte 2026 um mehr als die Hälfte sank. Die Bestände näherten sich zuletzt rund 600 Milliarden US-Dollar bei China und knapp 200 Milliarden US-Dollar bei Stablecoin-Anbietern.
Der Vergleich umfasst Treasury-Wertpapiere und Repurchase Agreements, also kurzfristige Finanzierungen gegen Sicherheiten. Zu den größten Dollar-Stablecoins zählen Tethers USDT und Circles USDC; zusammen machten sie Mitte August 2026 laut den Forschenden mehr als 80 Prozent der Stablecoin-Marktkapitalisierung aus. Ihre Reservepolitik ist damit nicht nur eine Frage der Token-Deckung: Sie verbindet das Wachstum digitaler Dollar direkt mit der Nachfrage nach liquiden US-Anlagen. Die wirtschaftlichen und regulatorischen Fragen rund um voll gedeckte Stablecoins gewinnen entsprechend an Gewicht.
Seit 2023 haben Stablecoin-Emittenten laut der Fed-Forschung zudem mehr kurzfristige Treasury-Papiere hinzugekauft als Japan, den größten ausländischen Halter von US-Staatsanleihen. Die Nachfrage ist demnach groß genug, um kurzfristige Renditen messbar zu beeinflussen. Eine unmittelbare Kursreaktion bei USDT, USDC, Tether, Circle oder Treasury-Anlagen weist der Bericht jedoch nicht aus.
Kein laufzeitgleicher Ersatz für China
Die 40-Prozent-Zahl beschreibt einen Größenvergleich, keinen vollständigen Ersatz. Stablecoin-Emittenten halten vorwiegend kurzfristige Treasury Bills sowie Bargeld, Bankeinlagen und Repurchase Agreements, damit Tokenhalter ihre Stablecoins zum Nennwert zurückgeben können. Chinas Abbau konzentrierte sich dagegen überwiegend auf länger laufende US-Schuldtitel. Die wachsenden Reserven können daher vor allem die Nachfrage am kurzen Ende des Marktes stärken, nicht aber dieselbe Laufzeitenstruktur ersetzen.
Der Wandel fällt in eine Phase, in der sich die Käuferbasis für US-Staatsschulden verändert. Der Anteil ausländischer Halter an ausstehenden Treasuries sank von mehr als der Hälfte um 2008 auf ungefähr 30 Prozent Anfang 2026. Innerhalb der ausländischen Nachfrage entfielen Anfang 2026 nur noch etwas mehr als 40 Prozent auf ausländische Regierungen; in den 1970er-Jahren lag dieser Anteil nahe 100 Prozent.
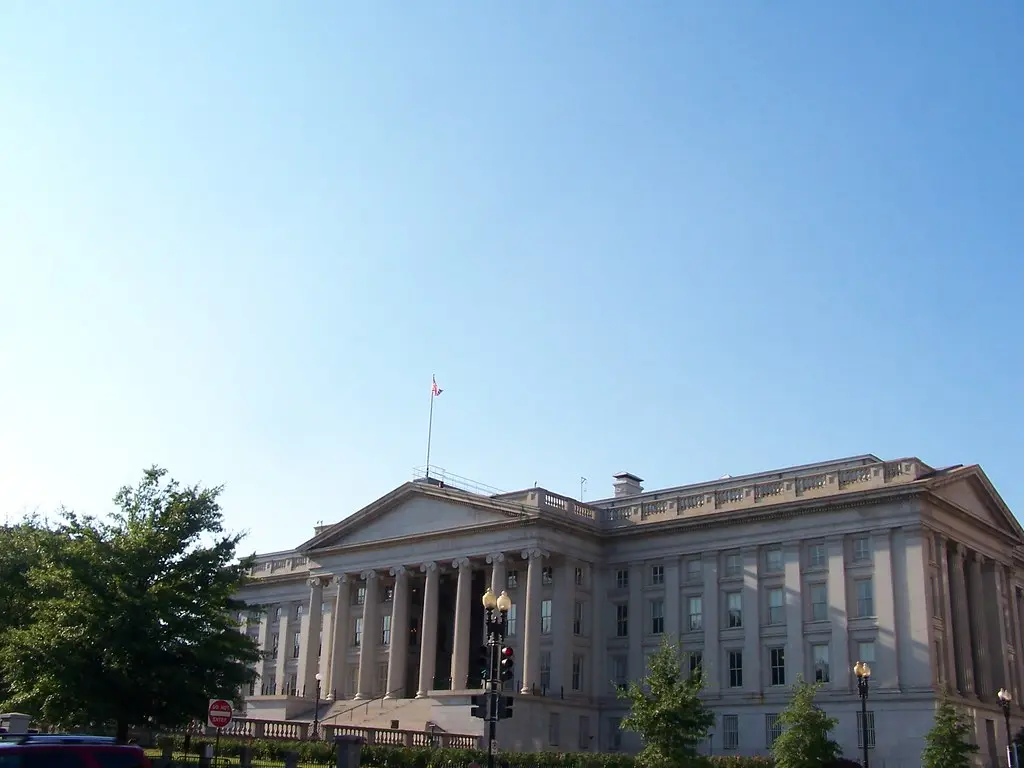
Das Gebäude des US-Finanzministeriums
Private Anleger können bei steigenden Risiken oder attraktiveren Anlagealternativen höhere Renditen verlangen als Zentralbanken, die Treasuries auch zur Verwaltung ihrer Reserven halten. Zugleich stieg die öffentliche US-Schuldenquote von rund 35 Prozent des BIP im Jahr 2006 auf ungefähr 100 Prozent. Stablecoins ersetzen damit nicht die gesamte ausländische Nachfrage, werden aber zu einem relevanten zusätzlichen Käufer kurzfristiger US-Schuldtitel. Die wachsende Rolle von Stablecoins im grenzüberschreitenden Zahlungsverkehr könnte diesen Kanal weiter stärken.
400 Milliarden US-Dollar bis 2030 – mit Unsicherheit
Falls sich das bisherige Wachstum fortsetzt, könnten die Treasury-Bestände der Stablecoin-Emittenten bis 2030 rund 400 Milliarden US-Dollar erreichen. Die Forschenden betonen jedoch, dass diese Fortschreibung mit erheblicher Unsicherheit verbunden ist. Internationale Regulierung, konkurrierende digitale Zahlungsangebote und neue Banktechnologien könnten die Verbreitung bremsen; umgekehrt kann eine stärkere Nutzung als dollarbasierter Wertspeicher oder für grenzüberschreitende Zahlungen zusätzliche Reservekäufe auslösen.
Der 2025 verabschiedete GENIUS Act schafft einen US-Bundesrahmen für Payment-Stablecoins. Vorgeschlagene Umsetzungsregeln nennen als mögliche Reserven unter anderem Treasury-Papiere mit höchstens 93 Tagen Restlaufzeit, Bargeld, Bankeinlagen und bestimmte Treasury-besicherte Repurchase Agreements. Damit könnte eine Ausweitung regulierter Stablecoins die Nachfrage nach besonders liquiden Staatspapieren strukturell erhöhen – ohne die Risiken der US-Finanzierung über längere Laufzeiten aufzuheben.
Kryptowährungen sind pseudonym, nicht anonym; regulierte Anbieter können eine Identitätsprüfung (KYC) verlangen. Stablecoins und ihre Reserveanlagen bergen eigene Risiken – eine Einordnung der Regulierung voll gedeckter Stablecoins gehört daher zur eigenständigen Anlageprüfung.
Raphael Adrian ist ein Krypto-Journalist und Analyst, der bei Coinspeaker über Krypto-News, PR-Inhalte und Marktanalysen schreibt. Hier gilt er als Lead-Autor und Experte für Kryptowährungs-Prognosen. Mit seinem journalistischen Hintergrund und seiner Spezialisierung auf Finanzen, Business und digitale Assets berichtet er seit Jahren über Blockchain-Trends, neue Projekte und Entwicklungen am Kryptomarkt.
Seine Kenntnisse in fundamentaler und technischer Analyse ermöglichen es ihm, Marktbewegungen fundiert zu bewerten, Potenziale von Projekten einzuordnen und datenbasierte Krypto-Prognosen zu erstellen. In seiner Arbeit legt er besonderen Wert auf verständliche, recherchierte Inhalte, die Leser bei fundierten Entscheidungen im Kryptomarkt unterstützen.
Wir verwenden Cookies, um Ihnen die bestmögliche Nutzung unserer Website zu ermöglichen. Wenn Sie diese Website weiter nutzen, gehen wir davon aus, dass Sie damit zufrieden sind.